Wzory dokumentów
Nota odsetkowa i rekompensata 40 euro: wzór Word i PDF
Wzór ma dwie strony A4. Pierwsza to wierzyciel i dłużnik, podstawa, tabela faktur z dniem wymagalności, okresem, stopą i odsetkami oraz wybór przedziału rekompensaty z kursem NBP. Druga to koszty odzyskiwania ponad rekompensatę, podsumowanie z terminem zapłaty i miejsce na podpis dłużnika uznającego kwoty. Kwoty z noty przeniesiesz do wezwania do zapłaty za roboty budowlane (DOCX, PDF) albo do ugody w sprawie zapłaty (DOCX, PDF).
W skrócie
Nota odsetkowa to dokument, w którym wierzyciel wylicza dłużnikowi odsetki za opóźnienie w zapłacie i rekompensatę za koszty odzyskiwania należności: 40 euro przy świadczeniu do 5 000 zł, 70 euro przy wyższym, ale niższym niż 50 000 zł, i 100 euro od 50 000 zł (art. 10 ust. 1 ustawy). W transakcji handlowej odsetki i rekompensata należą się bez wezwania (art. 7 ust. 1, a przy dłużniku będącym podmiotem publicznym art. 8 ust. 1). Od 1 lipca do 31 grudnia 2026 r. odsetki wynoszą 13,75% w skali roku (dłużnik inny niż publiczny podmiot leczniczy).
Opracowanie: Jędrzej Poliński · Aktualizacja 31 października 2026 r. · Stan prawny sprawdzony 27 października 2026 r.
Kiedy odsetki i rekompensata należą się bez wezwania?
Ustawa o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych dotyczy transakcji, których wyłącznymi stronami są między innymi przedsiębiorcy, podmioty z art. 4, 5 ust. 1 i art. 6 Prawa zamówień publicznych oraz osoby wykonujące wolny zawód (art. 2). Transakcja handlowa to umowa o odpłatną dostawę towaru lub odpłatne świadczenie usługi, zawarta w związku z wykonywaną działalnością (art. 4 pkt 1). Wynagrodzenie za roboty, które jedna firma wykonała dla drugiej, jest zwykle takim świadczeniem. Ustawy nie stosuje się do długów objętych postępowaniem upadłościowym lub restrukturyzacyjnym od dnia ogłoszenia upadłości albo otwarcia postępowania (art. 3 pkt 1).
Wierzycielowi, który spełnił swoje świadczenie i nie dostał zapłaty w terminie z umowy, przysługują bez wezwania odsetki ustawowe za opóźnienie w transakcjach handlowych od dnia wymagalności do dnia zapłaty, chyba że strony uzgodniły wyższe odsetki (art. 7 ust. 1). Art. 7 nie obejmuje dłużnika będącego podmiotem publicznym. Dla niego odsetki przewiduje art. 8 ust. 1, a termin zapłaty z umowy nie może przekraczać 30 dni od doręczenia faktury, dla podmiotu leczniczego 60 dni (art. 8 ust. 2). Gdy umowa nie przewiduje terminu zapłaty, odsetki biegną po upływie 30 dni od spełnienia świadczenia (art. 6 ust. 1). Termin zapłaty z umowy nie może przekraczać 60 dni od doręczenia faktury, chyba że strony wyraźnie ustalą inaczej i nie jest to rażąco nieuczciwe wobec wierzyciela (art. 7 ust. 2). Gdy dłużnikiem jest duży przedsiębiorca, a wierzycielem mikro-, mały albo średni przedsiębiorca, 60 dni obowiązuje bez takiego wyjątku (art. 7 ust. 2a).
Status dłużnika ma więc znaczenie, dlatego wzór ma na niego pole. Przedsiębiorca składa drugiej stronie oświadczenie o posiadaniu, uzyskaniu albo utracie statusu dużego przedsiębiorcy, najpóźniej w momencie zawarcia pierwszej transakcji handlowej między stronami, a po zmianie statusu pierwszej transakcji po tej zmianie (art. 4c ust. 1 i 2). Duży przedsiębiorca nie może powoływać się przeciwko wierzycielowi na jego oświadczenie, że nie jest mikro-, małym ani średnim przedsiębiorcą, chyba że mimo dołożenia należytej staranności nie wiedział o jego nieprawdziwości (art. 4b).
Stan prawny sprawdzony 27 października 2026 r.
Art. 2, 3 pkt 1, 4 pkt 1, 3, 5 i 6, 4a–4c, 6 ust. 1, 7, 10, 11 ust. 2, 11b, 11c, 13 ust. 1, 13b ust. 1–2 i 13d ust. 1 ustawy z 8 marca 2013 r. o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych sprawdzono w tekście jednolitym Dz.U. 2023 poz. 1790 (baza ELI, odczyt 17 października 2026 r.; art. 8 ust. 1–2 odczyt 28 października 2026 r.). Status aktu sprawdzono 27 października 2026 r.: akt obowiązuje i posiada tekst jednolity, ostatnia zmiana (Dz.U. 2023 poz. 852) jest objęta tym tekstem, nowszego tekstu jednolitego ani późniejszych zmian ELI nie wykazuje. Stawki 13,75% i 11,75% odczytano z obwieszczenia Ministra Finansów i Gospodarki z 22 czerwca 2026 r., M.P. 2026 poz. 642 (odczyt 27 października 2026 r.). Dla okresu od 1 stycznia do 30 czerwca 2027 r. stosuje się stopę referencyjną z 1 stycznia (art. 11b), więc stawkę z nowego obwieszczenia wpisz do noty. Art. 118, 123 i 482 § 1 Kodeksu cywilnego sprawdzono w tekście jednolitym Dz.U. 2026 poz. 795 (odczyt 17 października 2026 r.). Przepisy nie podają wzoru noty odsetkowej, a ten wzór nie rozstrzyga zasad podatkowych dotyczących odsetek i rekompensaty.
Jak policzyć odsetki za opóźnienie w nocie?
Odsetki ustawowe za opóźnienie w transakcjach handlowych to suma stopy referencyjnej NBP i dziesięciu punktów procentowych. Gdy dłużnikiem jest podmiot publiczny będący podmiotem leczniczym, jest to suma stopy referencyjnej i ośmiu punktów (art. 4 pkt 3). Do ustalenia wysokości stosuje się stopę referencyjną obowiązującą 1 stycznia dla okresu od 1 stycznia do 30 czerwca i obowiązującą 1 lipca dla okresu od 1 lipca do 31 grudnia (art. 11b). Minister ogłasza wysokość odsetek w Monitorze Polskim (art. 11c). Obwieszczenie Ministra Finansów i Gospodarki z 22 czerwca 2026 r. (M.P. 2026 poz. 642) podaje na okres od 1 lipca do 31 grudnia 2026 r. 13,75% w stosunku rocznym, a dla podmiotu publicznego będącego podmiotem leczniczym 11,75%.
Gdy opóźnienie obejmuje dwa półrocza, licz osobno każdy okres ze stopą właściwą dla półrocza. Wzór ma na to osobne wiersze. Ustawa nie podaje wzoru na odsetki za dzień, więc wzór noty przyjmuje 365 dni w roku. Przykład: faktura na 20 000 zł zapłacona 30 dni po terminie daje 20 000 zł × 13,75% × 30 / 365 = 226,03 zł. Do transakcji handlowych nie stosuje się art. 481 § 2 KC (art. 4a ustawy), czyli stawki odsetek ustawowych za opóźnienie z Kodeksu cywilnego. Odsetek od zaległych odsetek nie doliczaj. Można ich żądać dopiero od chwili wytoczenia powództwa, chyba że po powstaniu zaległości strony zgodziły się na doliczenie zaległych odsetek do dłużnej sumy (art. 482 § 1 KC).
Rekompensata 40, 70 albo 100 euro: od czego zależy kwota?
Od dnia nabycia uprawnienia do odsetek z art. 7 ust. 1 lub art. 8 ust. 1 wierzycielowi przysługuje od dłużnika, bez wezwania, rekompensata za koszty odzyskiwania należności. Stanowi równowartość 40 euro, gdy wartość świadczenia pieniężnego nie przekracza 5 000 zł, 70 euro, gdy jest wyższa niż 5 000 zł, ale niższa niż 50 000 zł, i 100 euro, gdy jest równa lub wyższa od 50 000 zł (art. 10 ust. 1). Równowartość ustala się według średniego kursu euro ogłoszonego przez NBP ostatniego dnia roboczego miesiąca poprzedzającego miesiąc, w którym świadczenie stało się wymagalne (art. 10 ust. 1a). Przy kursie 4,30 zł, przyjętym tylko w przykładzie, rekompensata od faktury na 20 000 zł to 70 euro, czyli 301,00 zł. Razem z odsetkami z poprzedniego przykładu nota wyliczy 527,03 zł. Dla faktury na 4 200 zł rekompensata wynosi 40 euro.
Poza rekompensatą wierzycielowi przysługuje zwrot, w uzasadnionej wysokości, poniesionych kosztów odzyskiwania należności, które ją przewyższają (art. 10 ust. 2). Uprawnienie do rekompensaty przysługuje od transakcji handlowej (art. 10 ust. 3), a gdy strony ustaliły płatność w częściach według harmonogramu, od każdej niezapłaconej części (art. 11 ust. 2 pkt 2). Roszczenie o rekompensatę nie może być zbyte (art. 10 ust. 4), więc przy przelewie wierzytelności z faktur na bank albo dostawcę zostaje ono przy pierwotnym wierzycielu. Przelew opisuje wzór umowy cesji wierzytelności z umowy o roboty (DOCX, PDF). Postanowienia umowy wyłączające lub ograniczające uprawnienia do odsetek i rekompensaty są nieważne, a stosuje się wtedy przepisy ustawy (art. 13 ust. 1).
Nota, wezwanie do zapłaty i przedawnienie
Przepisy ustawy nie wymagają noty i nie podają jej wzoru. Odsetki i rekompensata należą się bez wezwania, więc nota jest pismem rozliczeniowym: pokazuje dłużnikowi kwoty, okresy, stopę i podstawę prawną w jednym miejscu. Wezwanie do zapłaty dotyczy należności głównej i poprzedza sprawę w sądzie, a notę wysyłasz, gdy dłużnik zapłacił należność główną z opóźnieniem i pominął odsetki, albo razem z wezwaniem przy nieopłaconej fakturze. Jeśli spór dotyczy kar umownych za niewykonanie zobowiązań niepieniężnych, naliczasz je innym pismem, czyli notą obciążeniową z tytułu kary umownej (DOCX, PDF).
Nota ani wezwanie nie przerywa przedawnienia. Przerywa je czynność przed sądem, innym organem albo sądem polubownym, przedsięwzięta bezpośrednio w celu dochodzenia roszczenia, oraz uznanie roszczenia przez osobę, przeciwko której ono przysługuje (art. 123 § 1 pkt 1 i 2 KC). Roszczenia związane z prowadzeniem działalności gospodarczej przedawniają się co do zasady po trzech latach, a koniec terminu przypada na ostatni dzień roku kalendarzowego (art. 118). Wzór ma pole, w którym dłużnik może uznać kwoty podpisem.
Dłużnik, który zalega na dużą skalę, ryzykuje też postępowanie przed Prezesem UOKiK. Zakazane jest nadmierne opóźnianie się ze spełnianiem świadczeń pieniężnych przez podmioty niebędące podmiotami publicznymi (art. 13b ust. 1). Ma ono miejsce, gdy w okresie 3 kolejnych miesięcy suma wartości wymagalnych świadczeń niespełnionych oraz spełnionych po terminie wynosi co najmniej 2 000 000 zł (art. 13b ust. 2). Każdy może zgłosić Prezesowi Urzędu zawiadomienie o takim podejrzeniu (art. 13d ust. 1). Gdy przedsiębiorca nie płaci zleceniodawcy, praktyczne kroki opisuje poradnik generalny wykonawca nie płaci podwykonawcy: co zrobić.
Wzór, narzędzie czy poradnik?
Wzór pobierasz, gdy potrzebujesz gotowego dokumentu do wypełnienia i podpisu. Gdy chcesz najpierw zrozumieć, co dokument powinien zawierać i dlaczego, zacznij od poradnika.
- Poradnik: Generalny wykonawca nie płaci podwykonawcy: co zrobić krok po kroku. Wyjaśnienie zasad, podstaw prawnych i typowych sytuacji, bez pliku do pobrania.
Co zawiera dokument
Poniżej pola, które znajdziesz w pliku. Podpowiedź pokazuje, co w nie wpisać.
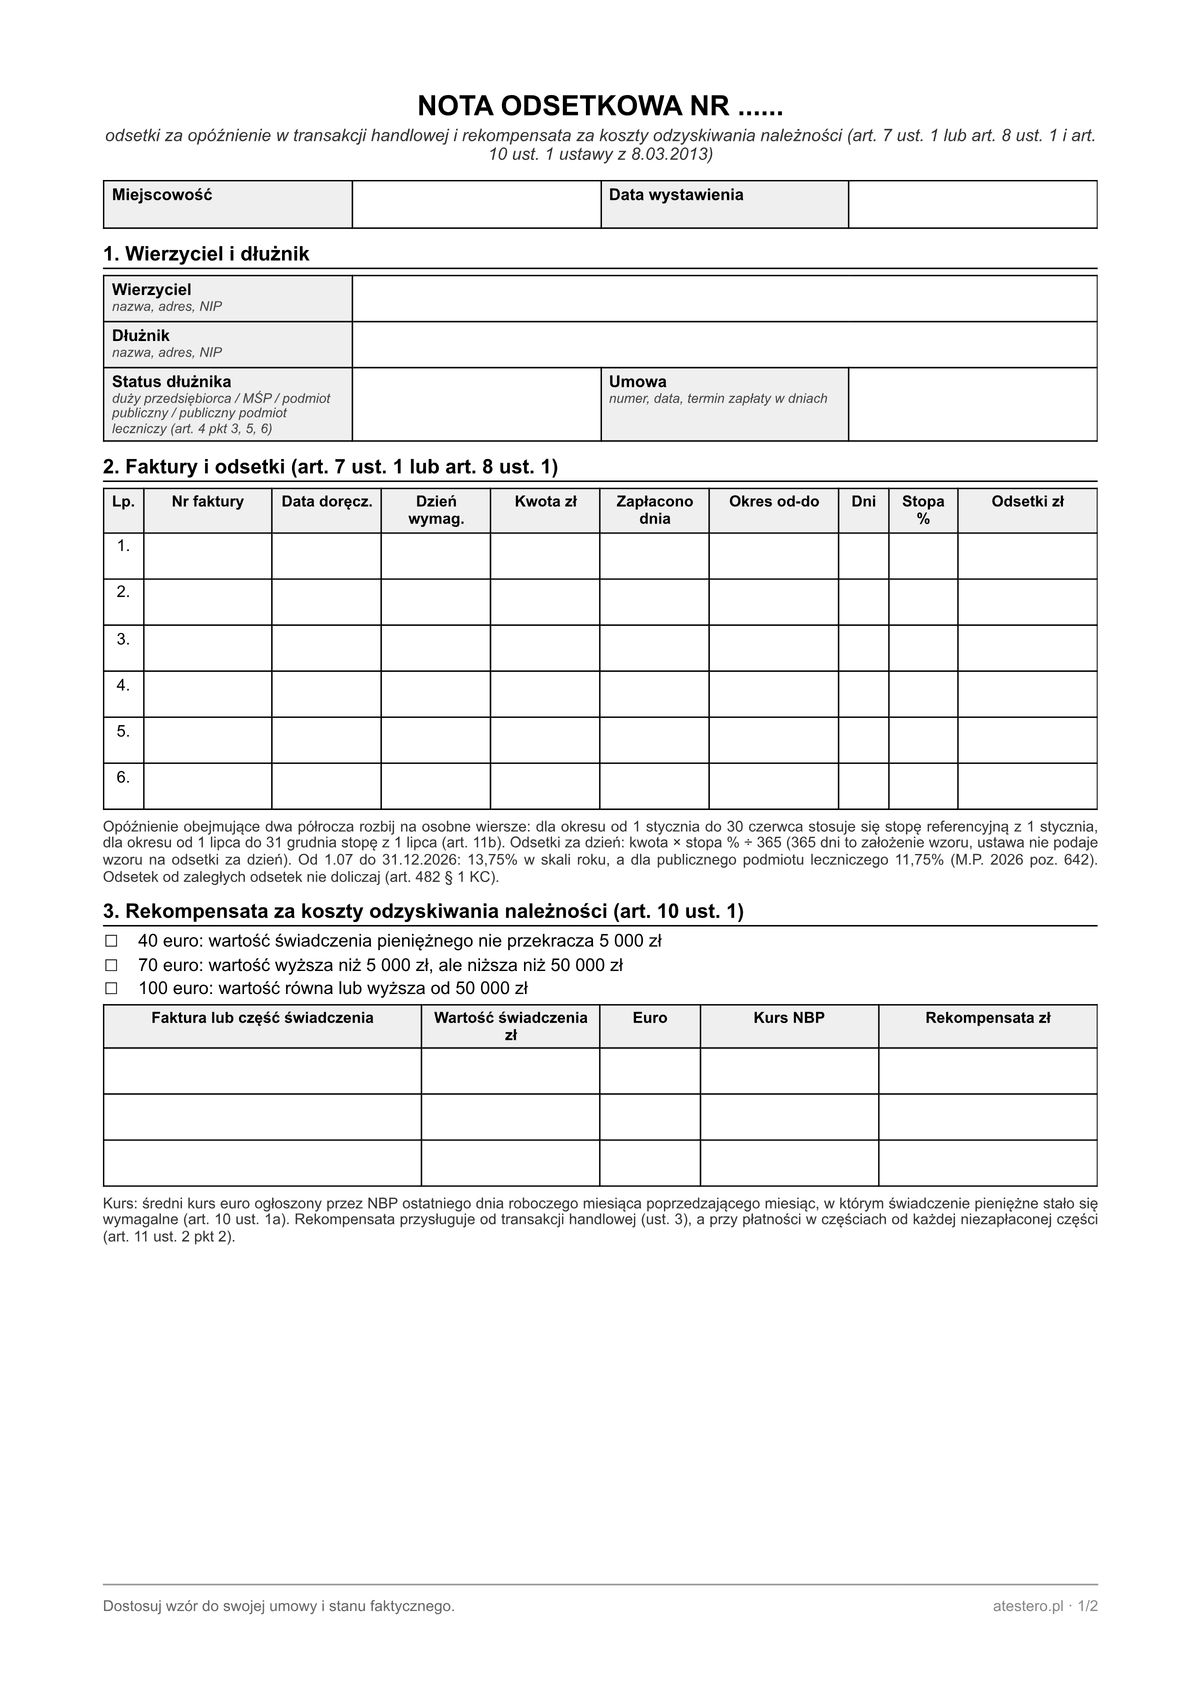
| Nr | Pole | Co wpisać |
|---|---|---|
| 01 | Wierzyciel i dłużnik | Nazwa, adres, NIP; status dłużnika: duży przedsiębiorca, podmiot publiczny, podmiot leczniczy (art. 4 pkt 3, 5, 6, art. 4c). |
| 02 | Podstawa | Umowa, termin zapłaty w dniach, art. 7 ust. 1 albo art. 8 ust. 1 ustawy. |
| 03 | Faktury | Numer, data doręczenia, dzień wymagalności, kwota, data zapłaty lub dzień sporządzenia noty. |
| 04 | Stopa i okresy | Stopa dla półrocza z obwieszczenia (art. 11b, 11c), liczba dni, odsetki za każdy okres osobno. |
| 05 | Rekompensata | Przedział 40, 70 albo 100 euro (art. 10 ust. 1), kurs NBP z ostatniego dnia roboczego miesiąca poprzedzającego wymagalność (ust. 1a), kwota w zł. |
| 06 | Koszty ponad rekompensatę | Uzasadnione, udokumentowane koszty odzyskiwania należności (art. 10 ust. 2). |
| 07 | Podsumowanie i termin | Suma odsetek, rekompensaty i kosztów, termin zapłaty, rachunek, odsetki dalej do dnia zapłaty. |
| 08 | Uznanie dłużnika | Pole opcjonalne: podpis osoby uznającej kwoty (art. 123 § 1 pkt 2 KC). |
Pytania o dokument: Nota odsetkowa i rekompensata 40 euro: wzór Word i PDF
Odpowiedzi opisują praktykę i podstawy prawne.
01Ile wynosi rekompensata za koszty odzyskiwania należności i od czego zależy?
Od wartości świadczenia pieniężnego: 40 euro, gdy nie przekracza 5 000 zł, 70 euro, gdy jest wyższa niż 5 000 zł, ale niższa niż 50 000 zł, i 100 euro, gdy jest równa lub wyższa od 50 000 zł (art. 10 ust. 1). Równowartość liczy się według średniego kursu euro NBP z ostatniego dnia roboczego miesiąca poprzedzającego miesiąc wymagalności (art. 10 ust. 1a).
02Ile wynoszą odsetki za opóźnienie w transakcjach handlowych od lipca 2026?
13,75% w stosunku rocznym od 1 lipca do 31 grudnia 2026 r., a dla podmiotu publicznego będącego podmiotem leczniczym 11,75% (obwieszczenie M.P. 2026 poz. 642). To stopa referencyjna NBP plus 10 punktów procentowych albo plus 8 punktów dla podmiotu leczniczego (art. 4 pkt 3). Stopa zmienia się według stanu z 1 stycznia i 1 lipca (art. 11b).
03Czy trzeba wezwać dłużnika, żeby naliczyć odsetki i rekompensatę?
W transakcjach handlowych wierzycielowi przysługują odsetki bez wezwania (art. 7 ust. 1, a przy dłużniku będącym podmiotem publicznym art. 8 ust. 1), a rekompensata bez wezwania od dnia nabycia uprawnienia do odsetek (art. 10 ust. 1). Nota i wezwanie dokumentują wyliczenie i próbę polubownego rozwiązania, ale ustawa ich nie wymaga.